A medida que se acelera la transición hacia la movilidad electrificada de cero emisiones, el seguimiento del mercado automovilístico se convierte en una referencia útil para evaluar las estrategias de los fabricantes ante los nuevos objetivos de reducción de emisiones.
Con el fin de aportar datos fiables y actualizados al debate público, los Think Tanks Agora Verkehrswende (Alemania), alinnea (España), ECCO Climate (Italia), el Consejo Internacional para el Transporte Limpio (ICCT), el Instituto Movilidad en Transición (IDDRI-IMT, Francia) y la Asociación para la Nueva Movilidad (PSNM, Polonia) publican mensualmente las emisiones específicas medias de las flotas de vehículos nuevos matriculados el Espacio Económico Europeo, generales y por país. Estos datos permiten hacer seguimiento de la brecha de cumplimiento de los fabricantes con respecto a los objetivos de reducción de CO2 (Reglamento 2019/631) fijados para el período 2025-2027 así como la reducción de emisiones de CO₂ de los vehículos nuevos hasta 2035.
alinnea ofrece los datos del informe con un foco particular en España, cuarto mercado automovilístico europeo.
El seguimiento incluye detalles sobre las matriculaciones por tipo de propulsión: vehículos eléctricos de batería (BEV), híbridos enchufables (PHEV), híbridos completos (HEV) e híbridos ligeros (MHEV) y una actualización trimestral sobre: la evolución de la infraestructura de carga, la producción, compra y matriculación de furgonetas y de vehículos eléctricos corporativos.
A través de estas actualizaciones, nuestro objetivo es proporcionar una herramienta útil para fabricantes de automóviles, analistas, administraciones públicas, organizaciones sindicales y ambientales. En definitiva, todas las partes interesadas involucradas en la transición hacia la movilidad de cero emisiones.
El Informe de Evolución del Mercado Automovilístico Europeo se publicará cada mes en la web de alinnea y se distribuye a medios de comunicación y a los miembros de la Comunidad alinnea relacionados con la movilidad eléctrica.
El 29 % de los vehículos nuevos matriculados en Europa en agosto de 2026 fueron eléctricos de batería. Con ello, la cuota media de enero a agosto de 2026 se sitúa en el 23 %, un aumento de 6 puntos porcentuales, o del 41 %, respecto al mismo periodo de 2025.[1] Por su parte, la cuota de mercado de los turismos híbridos enchufables aumentó 1 punto porcentual, hasta alcanzar el 10 %.
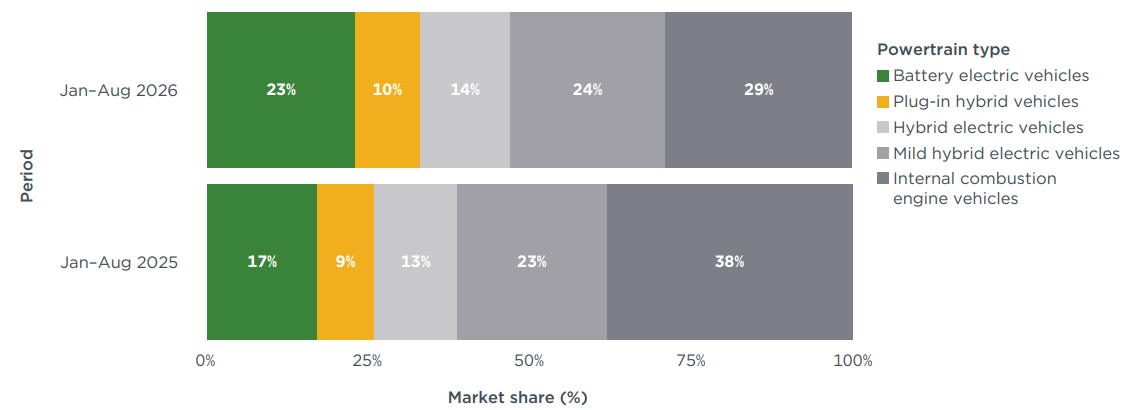
Las matriculaciones de turismos convencionales con motor de combustión cayeron 9 puntos porcentuales, hasta una cuota de mercado del 29 % en enero–agosto de 2026, mientras que los híbridos ligeros y los híbridos completos aumentaron sus cuotas hasta el 24 % y el 14 %, respectivamente, lo que supone un aumento de 1 punto porcentual para cada tipo de vehículo.
Alemania y Francia, los mayores mercados de turismos de Europa, registraron cuotas de mercado de eléctricos de batería del 27 % y el 30 %, respectivamente, lo que representa aumentos de 9 y 12 puntos porcentuales en comparación con enero–agosto de 2025.
Italia, el tercer mercado europeo, registró crecimiento, con cuota de eléctricos de batería del 8%, 3 porcentuales más que en enero–agosto de 2025. En Polonia, el quinto mercado europeo, la cuota de mercado cayó 1 punto porcentual, hasta el 5 %.
Entre los siete mayores fabricantes de automóviles de Europa, el Grupo BMW registró la mayor cuota de turismos eléctricos de batería en enero–agosto de 2026, con un 30 %. El Grupo Mercedes-Benz registró un aumento de 10 puntos porcentuales en su cuota de turismos eléctricos de batería en comparación con enero–agosto de 2025, mientras que los grupos Hyundai y Renault registraron aumentos de 8 puntos porcentuales. Toyota duplicó con creces su cuota, del 5 % al 11 %.
Las cuotas totales de BEV en las matriculaciones de turismos nuevos por parte de empresas en varios países europeos ya alcanzan o se aproximan a los objetivos para 2030 de la propuesta de Reglamento sobre Vehículos Corporativos Limpios (CCVR, por sus siglas en inglés) de 2025, que solo se aplicaría a las grandes empresas. Esto se produce tras notables aumentos de las cuotas de BEV en enero–agosto de 2026 en comparación con el mismo periodo de 2025. En Francia, el único país con datos disponibles por tamaño de empresa, la cuota media de BEV entre las grandes empresas alcanzó el 43 % en enero–agosto de 2026, solo dos puntos porcentuales por debajo del objetivo propuesto por el CCVR para 2030, del 45 %.
Mercado español
España, el cuarto mercado europeo más grande, también creció. La cuota de mercado de los vehículos eléctricos de batería (VEB) alcanzó el 10% entre enero y agosto de 2026, dos puntos porcentuales más que en el mismo periodo de 2025. En agosto de 2026, la cuota mensual de los VEB llegó al 13%, con 9.452 unidades (+32% respecto a agosto de 2025). En lo que va de año se han matriculado 85.369 VEB, un 34% más.
Los vehículos híbridos enchufables (VHE) sumaron 105.396 matriculaciones entre enero y agosto de 2026, un 35% más que el año anterior, y alcanzaron una cuota del 13% (frente al 10% en 2025). En agosto, su cuota mensual fue del 14%, con 10.069 unidades (+24%). En conjunto, eléctricos e híbridos enchufables ya suponen el 23% de las nuevas matriculaciones en España en lo que va de año, cinco puntos más que en 2025. En agosto llegaron al 27%.
Los híbridos convencionales (HEV) crecieron más que ningún otro tipo: 182.795 unidades (+36%) y una cuota del 22%, cinco puntos más que en 2025. Es una de las cuotas más altas de los diez principales mercados europeos, junto con Polonia (24%) y Francia (21%). En agosto, los HEV subieron un 43% y llegaron al 24% del mercado. Los híbridos ligeros (MHEV) mantuvieron una cuota del 24%, con 203.255 matriculaciones (+10%).
En total, el mercado español sumó 836.850 turismos entre enero y agosto de 2026, un 6% más que en el mismo periodo de 2025. Solo en agosto se matricularon 70.374 turismos (+12%).
Emisiones de CO2 del sector
En el periodo comprendido entre enero de 2025 y agosto de 2026, las agrupaciones de fabricantes cumplían, en promedio, el objetivo de emisiones de dióxido de carbono (CO2) para 2025–2027.
1¹ 1Ámbito geográfico: En la medida en que lo permiten los datos disponibles, la definición de Europa utilizada en los informes Market Monitor del ICCT se ajusta a la normativa de la UE. Las normas europeas de CO₂ para turismos y furgonetas se aplican a los países del Espacio Económico Europeo (EEE), con la excepción de Liechtenstein. Esto incluye a los 27 Estados miembros de la Unión Europea, además de Islandia y Noruega.
Figura 1
Cuota de vehículos eléctricos de batería entre las nuevas matriculaciones de turismos en Europa
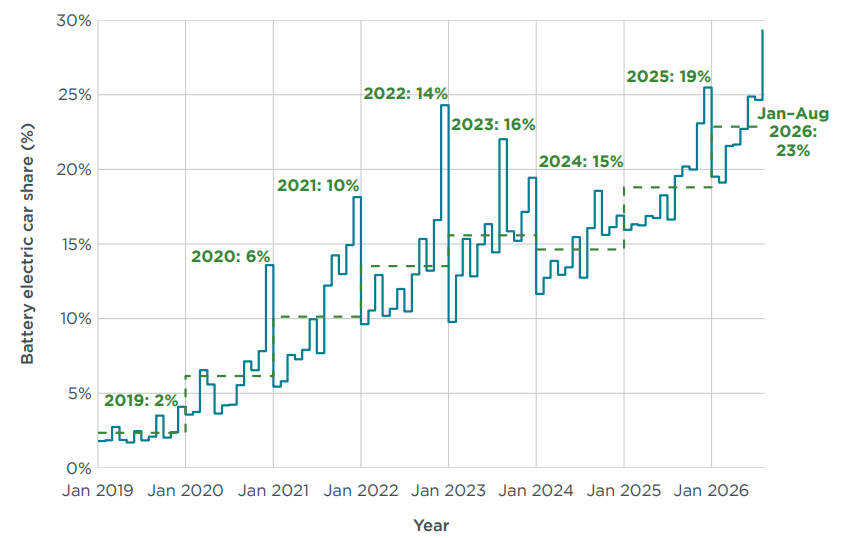
En agosto de 2026, las matriculaciones de nuevos vehículos eléctricos de batería (BEV) representaron el 29 % de todos los vehículos matriculados. Con ello, la cuota media de BEV en el total de nuevas matriculaciones en Europa se situó en el 23 % en enero–agosto de 2026, superando en 4 puntos porcentuales la media de 2025 y registrando un aumento de 6 puntos porcentuales, o del 41 %, en comparación con el mismo periodo de 2025 (véase la Figura 1). La cuota de mercado de los vehículos híbridos enchufables (PHEV) se situó en una media del 10 % en enero–agosto de 2026.
En comparación con el mismo periodo de 2025, los vehículos eléctricos híbridos completos (HEV) y los vehículos eléctricos híbridos ligeros (MHEV) aumentaron su cuota de mercado en 1 punto porcentual cada uno, alcanzando cuotas del 14 % y el 24 %, respectivamente, en enero–agosto de 2026. Por su parte, los vehículos convencionales con motor de combustión interna (ICEV) representaron el 29 % de las nuevas matriculaciones en enero–agosto de 2026, 9 puntos porcentuales menos que la cuota de mercado del mismo periodo de 2025 (véase la Figura 2).
Figura 2
Cuota de mercado del automóvil nuevo en Europa por tipo de sistema de propulsión, enero-agosto de 2026 frente a enero-agosto de 2025
En comparación con enero–agosto de 2025, el total de nuevas matriculaciones en los 10 mayores mercados europeos aumentó en general, y Austria (+12 %) y Polonia (+9 %) registraron los mayores incrementos en enero–agosto de 2026. El total de nuevas matriculaciones disminuyó en los Países Bajos (−4 %) y Bélgica (−1 %; véase la Tabla A55 del Anexo).
En cuanto a las nuevas matriculaciones de BEV en enero–agosto de 2026, Alemania y Francia —los mayores mercados de turismos de Europa— registraron cuotas de mercado de BEV del 27 % y el 30 %, respectivamente. Esto representa aumentos de 9 y 12 puntos porcentuales, respectivamente, en comparación con el mismo periodo de 2025.
Italia y España, el tercer y cuarto mercado, registraron aumentos de 3 y 2 puntos porcentuales en enero–agosto de 2026, alcanzando cuotas de BEV del 8 % y el 10 %, respectivamente.
Los países nórdicos lideraron Europa en cuota de matriculaciones de BEV: Noruega y Dinamarca alcanzaron cuotas del 98 % y el 81 %, respectivamente, en enero–agosto de 2026, seguidos de Finlandia (50 %), Islandia (47 %) y Suecia (43 %). Los Países Bajos (40 %), Bélgica (38 %), Francia (30 %), Luxemburgo (30 %), Alemania (27 %), Portugal (26 %), Austria (25 %) e Irlanda (25 %) registraron cuotas de BEV del 25 % o superiores (Figura 3). En enero–agosto de 2026, Dinamarca registró el mayor crecimiento de todos los países en cuota de mercado de BEV (+16 puntos porcentuales) en comparación con el mismo periodo de 2025.
Figura 3
Cuota de mercado de coches nuevos en Europa por país y tipo de motorización, enero-agosto de 2026
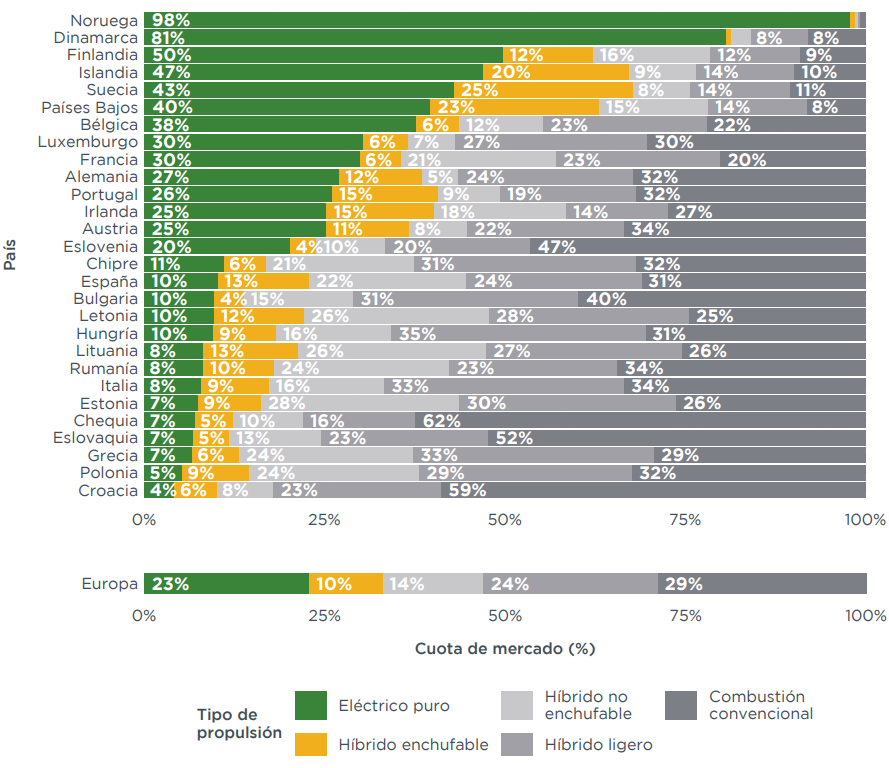
(*): Los datos de Portugal y Croacia abarcan únicamente de enero a junio de 2026, mientras que los de Suecia abarcan solo de enero a mayo de 2026.
En cuanto a otros tipos de propulsión en los 10 mayores mercados europeos, las cuotas de PHEV más altas se registraron en Suecia (25 %) y los Países Bajos (23 %) en enero–agosto de 2026. Polonia (24 %), España (22 %) y Francia (21 %) registraron las cuotas de HEV más altas, mientras que las cuotas de MHEV más altas correspondieron a Italia, con un 33 %, seguida de Polonia, con un 29 %.
Según la normativa de la UE, los fabricantes de automóviles están obligados a reducir progresivamente las emisiones de CO2 de los turismos nuevos hasta 2035. El valor objetivo actual se aplica a cada año de 2025 a 2029. No obstante, el cumplimiento de los objetivos se evaluará por primera vez a finales de 2027 y tendrá en cuenta las emisiones medias de CO2 de las flotas de turismos nuevos durante el periodo 2025–2027. Los fabricantes pueden combinar su comportamiento en emisiones a lo largo de estos 3 años mediante acuerdos de agrupación (agrupaciones de fabricantes) y pueden utilizar créditos de cumplimiento obtenidos por la venta de vehículos de emisión cero y de baja emisión (ZLEV, por sus siglas en inglés), así como por la implantación de ecoinnovaciones (es decir, tecnologías que logran ahorros reales de CO2 superiores a los medidos en el ciclo de ensayo normalizado durante la homologación de tipo). Aumentar la cuota de turismos eléctricos de batería es la principal estrategia de los fabricantes para lograr estas reducciones y evitar sanciones.
En enero–agosto de 2026, las emisiones de CO2 de los fabricantes se situaron en una media de 92 g CO2/km (sin incluir los créditos por ecoinnovaciones). Una vez contabilizados estos créditos, los fabricantes cumplían, en promedio, sus objetivos para 2026 (véase la Tabla A2 del Anexo). El objetivo medio para 2026 fue de 93 g CO2/km, 1 g CO2/km más que el objetivo de referencia antes de aplicar el factor ZLEV. Para el periodo de referencia completo, de enero de 2025 a agosto de 2026, las emisiones ajustadas se situaron en 93 g CO2/km. El objetivo medio para el periodo 2025–2027 también fue de 93 g CO₂/km tras aplicar la flexibilidad del factor ZLEV. Por tanto, las agrupaciones de fabricantes también cumplían, en promedio, el objetivo para el periodo 2025–2027 (véase la Tabla A3 del Anexo).
Para el periodo de referencia completo de enero de 2025 a agosto de 2026, la agrupación BYD (46 g CO2/km por debajo), la agrupación Tesla (8 g CO2/km por debajo), Nissan y la agrupación Kia (4 g CO2/km por debajo cada una), las agrupaciones Mercedes-Benz, Porsche, BMW y Toyota (3 g CO2/km por debajo cada una) y la agrupación Renault (en el objetivo) iban camino de cumplir sus objetivos para 2025–2027. En conjunto, estas agrupaciones representaron más de la mitad de las nuevas matriculaciones en enero–agosto de 2026. La agrupación Volkswagen, con la mayor cuota de mercado (26 %), siguió siendo la más alejada de su objetivo, al superarlo en 6 g CO2/km.
Figura 4
Distancia promedio a los objetivos de CO₂ para el período 2025-2027 para los grupos de fabricantes y los fabricantes individuales
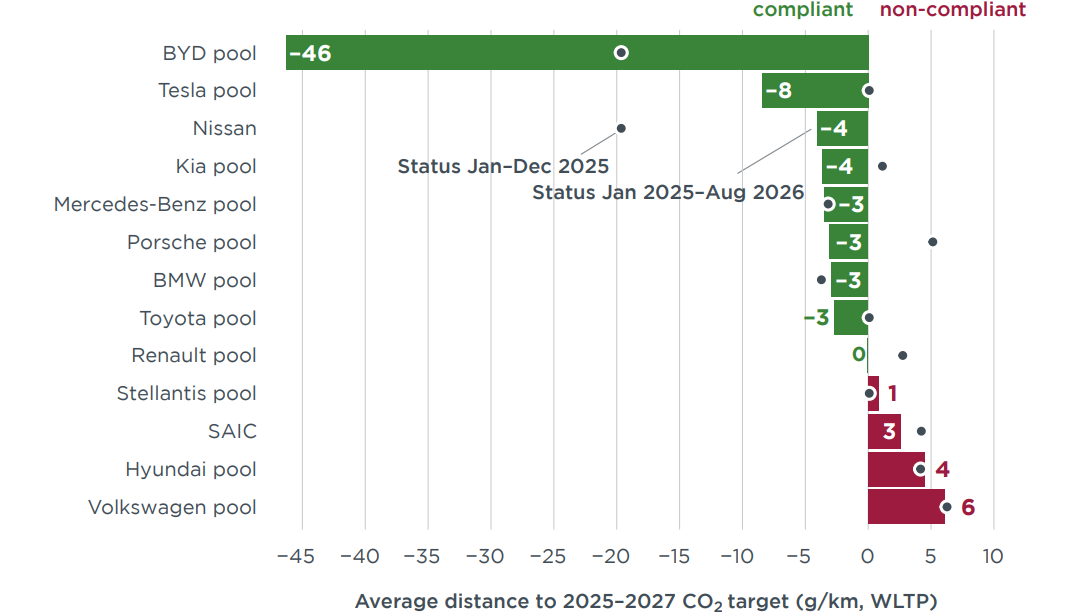
Note: Los valores de emisiones incluyen créditos de cumplimiento. Todos los valores de CO₂ son estimaciones según el Procedimiento de prueba armonizado mundial para vehículos ligeros (WLTP). Solo se muestran los grupos de fabricantes y los fabricantes individuales con al menos un 1 % de cuota de mercado en 2025. Consulte la sección sobre definiciones, fuentes de datos, metodología y supuestos para obtener más información.
Las agrupaciones Porsche y Kia registraron las mayores cuotas de matriculaciones de BEV en el mes de agosto de 2026, con un 76 % y un 44 %, respectivamente. Las agrupaciones Tesla (42 %), Mercedes-Benz (40 %), BMW (38 %) y BYD (36 %) también registraron cuotas superiores a la media europea del 29 %. Las agrupaciones Stellantis (22 %) y Toyota (14 %) registraron las cuotas de BEV más bajas en agosto (véase la Tabla A1 del Anexo).
En cuanto a las marcas individuales con cuotas de mercado del 1 % o superiores, Tesla y BYD registraron el mayor sobrecumplimiento, con 92 g CO2/km y 73 g CO2/km, respectivamente, por debajo de sus objetivos medios previstos a nivel de marca para 2025–2027 a finales de agosto de 2026, seguidas de Volvo (28 g CO2/km por debajo), Mini (17 g CO2/km por debajo) y Cupra (16 g CO2/km por debajo). Nissan (25 g CO2/km por encima), SEAT (23 g CO2/km por encima), Mazda (21 g CO2/km por encima), Mercedes-Benz, Audi y Dacia (14 g CO2/km por encima cada una) registraron las mayores distancias a sus objetivos (véase la Tabla A4 del Anexo).
Entre los mayores fabricantes, el Grupo BMW registró la mayor cuota de BEV en enero–agosto de 2026, con un 30 %, 5 puntos porcentuales más que en enero–agosto de 2025, mientras que el Grupo Mercedes-Benz registró el mayor crecimiento (+10 puntos porcentuales). Los grupos Hyundai y Renault registraron aumentos de 8 puntos porcentuales cada uno en sus cuotas de BEV, mientras que el Grupo Toyota duplicó con creces su cuota, del 5 % al 11 %. Por su parte, con una cuota de mercado total del 26 % en enero–agosto de 2026, el Grupo Volkswagen aumentó sus cuotas de BEV y PHEV en 2 puntos porcentuales cada una respecto al mismo periodo de 2025, mientras que los demás fabricantes registraron descensos o ningún cambio en sus cuotas de PHEV.
Tabla 1
Cuota de mercado de los coches eléctricos de batería e híbridos enchufables de los siete principales grupos de fabricantes, enero-agosto de 2026.
|
Grupo fabricante |
Cuota de turismos eléctricos de batería |
Cuota de turismos híbridos enchufables |
Cuota de mercado ene–ago 2026 |
||
|
Ene–ago 2026 |
Variación vs. ene–ago 2025 |
Ene–ago 2026 |
Variación vs. ene–ago 2025 |
||
|
Grupo BMW |
30% |
+5 p. p. |
13% |
-2 p. p. |
7% |
|
Grupo Hyundai |
27% |
+8 p. p. |
4% |
-2 p. p. |
7% |
|
Grupo Mercedes-Benz |
26% |
+10 p. p. |
17% |
-3 p. p. |
5% |
|
Grupo Volkswagen |
20% |
+2 p. p. |
12% |
+2 p. p. |
26% |
|
Grupo Renault |
19% |
+8 p. p. |
1% |
0 p. p. |
10% |
|
Stellantis |
16% |
+4 p. p. |
2% |
0 p. p. |
15% |
|
Grupo Toyota |
11% |
+6 p. p. |
6% |
-2 p. p. |
7% |
De todos los tipos de propulsión, los turismos eléctricos de batería son los que tienen mayor potencial para reducir las emisiones medias de CO2 de la flota. Si solo se consideran las nuevas matriculaciones de ICEV (incluidos HEV y MHEV), las emisiones de CO2 se situaron en una media de 130 g CO2/km en enero–agosto de 2026. La inclusión de los PHEV redujo la media a 119 g CO2/km, mientras que la creciente cuota de mercado de los BEV redujo las emisiones medias de CO2 en otros 28 g CO2/km en enero–agosto de 2026 (véase la figura 5).
Figura 5
Emisiones medias de CO₂ de los vehículos con motor de combustión interna matriculados recientemente y reducciones de las emisiones medias de la flota asociadas a la inclusión de sistemas de propulsión electrificados
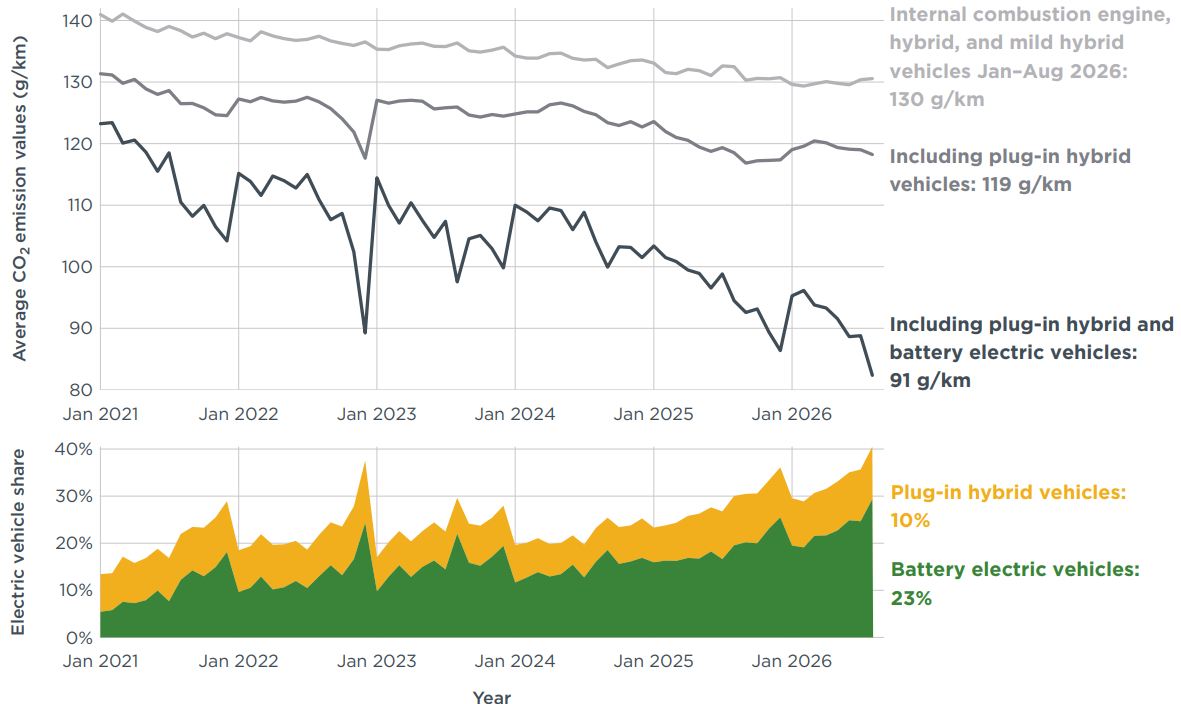
² Marie Rajon Bernard et al., The EV Transition Check: Measuring Progress towards Zero-Emission for Passenger Cars in the European Union (International Council on Clean Transportation, 2025), https://theicct.org/publication/ev-transition-check-sep25/.
En cuanto a la relación entre las cuotas de turismos eléctricos y las emisiones medias de CO2 en enero–agosto de 2026, el Grupo Mercedes-Benz destacó entre los principales fabricantes de Europa por registrar algunas de las emisiones medias más altas, pese a tener también una de las mayores cuotas de BEV. Esto se debió en gran medida a las elevadas emisiones medias de CO2 de los sistemas de propulsión no electrificados del Grupo, que se situaron en torno a 159 g CO2/km en enero–agosto de 2026, el nivel más alto entre los mayores grupos fabricantes de Europa. En cambio, el Grupo Toyota, que se ha centrado en los sistemas de propulsión híbridos, registró unas emisiones medias de CO2 inferiores a su objetivo para 2026 en enero–agosto de 2026, pese a mantener la menor cuota de vehículos eléctricos.
Entre los principales fabricantes de Europa, el Grupo BMW fue el único grupo fabricante cuyas emisiones aumentaron en 2026 respecto al año anterior. Este retroceso se debió en parte a un cambio en las emisiones registradas de los PHEV hacia niveles más realistas, como consecuencia de la corrección, a principios de año, por parte de la Comisión Europea de la proporción de conducción eléctrica supuesta para la homologación de tipo. No obstante, también refleja una tendencia observada en ciclos anteriores de objetivos de CO2: sin objetivos anuales intermedios, los fabricantes suelen reducir sus esfuerzos de reducción de CO2 una vez que cumplen su objetivo de emisiones, en lugar de aprovechar el impulso para alcanzar el siguiente objetivo en una trayectoria de reducción continua. Históricamente, este retraso en los esfuerzos ha llevado a los fabricantes a afirmar que los objetivos fijados no pueden cumplirse y a reclamar medidas políticas de última hora para debilitarlos (véase la Figura 6).
Figura 6
Emisiones medias de CO₂ de la flota en comparación con la cuota de vehículos eléctricos por grupo de fabricantes, enero-agosto de 2026 frente a enero-agostode 2025
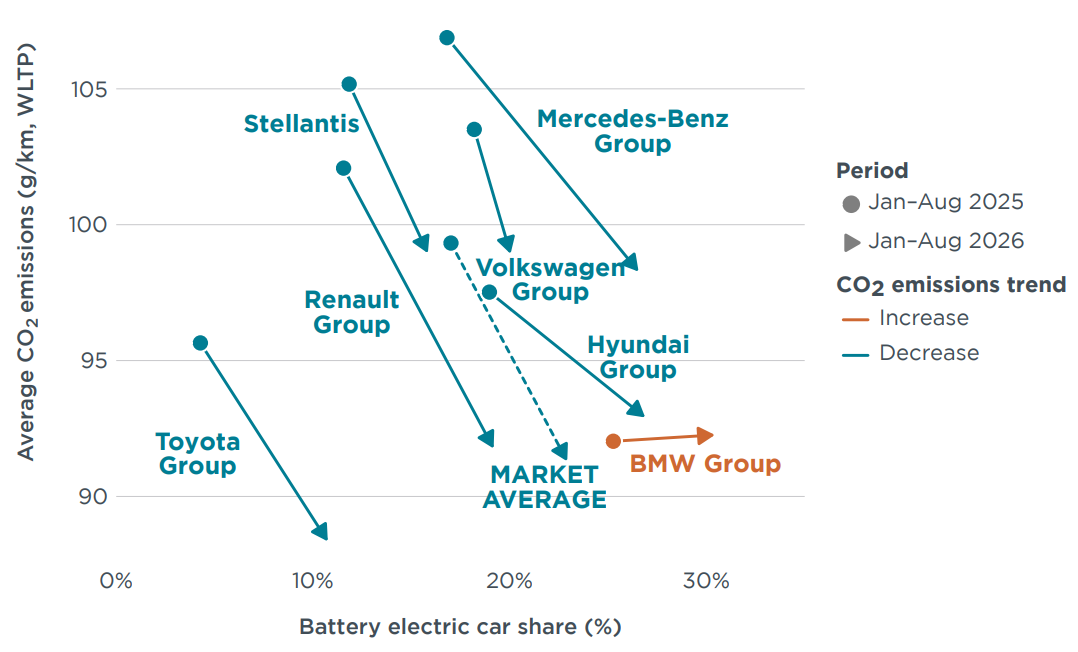
³ Sonsoles Díaz et al., CO₂ Emissions from New Passenger Cars in Europe: Car Manufacturers’ Performance in 2024 (International Council on Clean Transportation, 2025), https://theicct.org/publication/co2-emissions-from-new-passenger-cars-in-europe-car-manufacturers-performance-in-2024-dec25/.
Las empresas representan alrededor del 60 % de las matriculaciones de turismos nuevos en Europa. Dado que, por lo general, estos vehículos recorren de media más kilómetros al año y se renuevan con más frecuencia que los turismos de particulares, constituyen una palanca clave para acelerar la descarbonización del transporte por carretera y ampliar el acceso a BEV de segunda mano asequibles. Sin embargo, la adopción de BEV por parte de las empresas en los cuatro mayores mercados de turismos de Europa (Alemania, Italia, Francia y España) se ha quedado, en general, por detrás de la de los compradores particulares. Para acelerar la transición a los BEV, la Comisión Europea propuso en diciembre de 2025 el Reglamento sobre Vehículos Corporativos Limpios (CCVR), que establece objetivos vinculantes de electrificación de flotas para las grandes empresas a nivel de Estado miembro para 2030 y 2035.
La Figura 7 muestra la cuota de eléctricos de batería en el total de matriculaciones de turismos de empresa (de todos los tamaños de empresa) en enero–agosto de 2026 y enero–agosto de 2025 en nueve países seleccionados (enero–junio en el caso de Bélgica), y compara estas cuotas con los objetivos propuestos de turismos de emisión cero para las grandes empresas para 2030 en el marco del CCVR. Aunque los objetivos se aplican específicamente a las grandes empresas, no suele haber datos disponibles solo para las grandes empresas. Por ello, las cuotas de BEV en el conjunto de las matriculaciones de turismos de empresa constituyen una referencia útil del progreso general. En términos interanuales, las cuotas de BEV de las empresas aumentaron en todos los países excepto en España e Italia, donde se mantuvieron sin cambios. Bélgica destacó con una cuota de BEV del 59 % en el total de matriculaciones de turismos nuevos de empresa en enero–junio de 2026, ligeramente por encima del objetivo del 58 % para 2030 fijado para las grandes empresas. Dinamarca, que también tiene un objetivo del 58 % para 2030, alcanzó una cuota de BEV de empresa del 53 % en enero–agosto de 2026, ligeramente por debajo del objetivo propuesto. En cambio, Italia registró una cuota de BEV de empresa de solo el 6 % en enero–agosto de 2026, muy por debajo de su objetivo propuesto del 45 % para las grandes empresas en 2030.
Figura 7
Cuota de eléctricos de batería en las matriculaciones de turismos nuevos de empresa (todos los tamaños de empresa) en nueve países europeos seleccionados, enero–agosto de 2026 frente a enero–agosto de 2025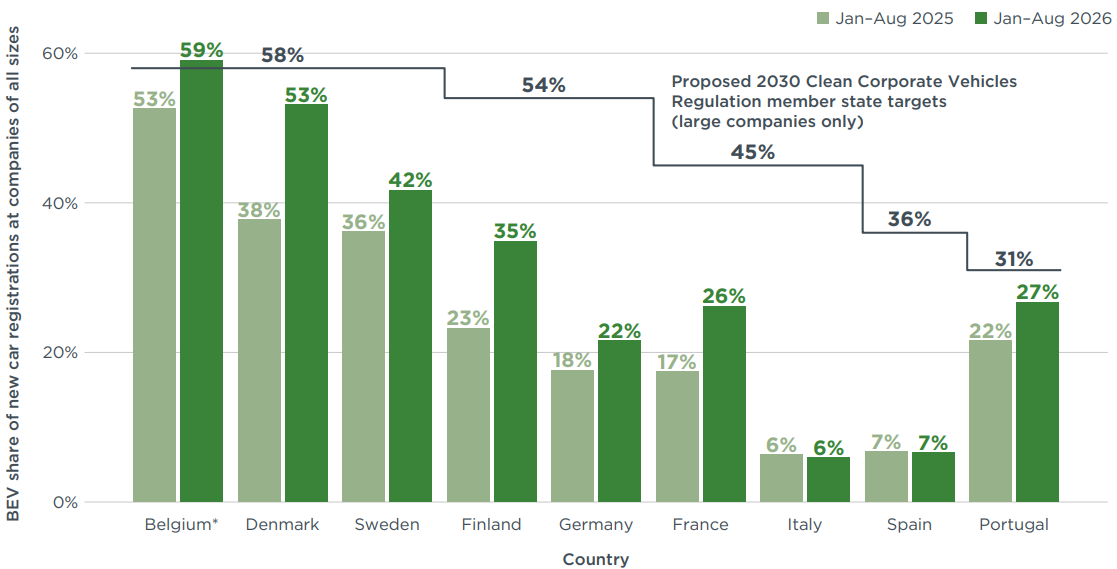
Nota: Los datos de Bélgica abarcan solo enero–junio; los objetivos propuestos en el marco del Reglamento sobre Vehículos Corporativos Limpios se calculan a nivel de Estado miembro (solo para grandes empresas). Para información sobre las fuentes, véase la sección de definiciones, fuentes de datos, metodología e hipótesis.
En Francia, la cuota de BEV alcanzó el 43 % en enero–agosto de 2026 en el conjunto de las grandes empresas con 250 o más empleados (el tamaño de la empresa se utiliza como indicador aproximado de gran empresa), solo dos puntos porcentuales por debajo del objetivo nacional propuesto por el CCVR para 2030, del 45 % (Figura 8). Las empresas con 1000 o más empleados, que representaron alrededor del 50 % de las matriculaciones de turismos nuevos de las grandes empresas en el mismo periodo, ya cumplían el objetivo, con cuotas medias de BEV de entre el 49 % y el 58 %.
Las cuotas de BEV notablemente más altas de las grandes empresas en comparación con la media del conjunto de empresas (43 % frente a 26 % en enero–agosto de 2026) sugieren que muchos países podrían estar más cerca de su objetivo propuesto por el CCVR para 2030 de lo que indica la Figura 7.
Figura 8
Cuota de eléctricos de batería en las matriculaciones de turismos nuevos de empresas con 250 o más empleados por tramo de tamaño de empresa en Francia, enero–agosto de 2026
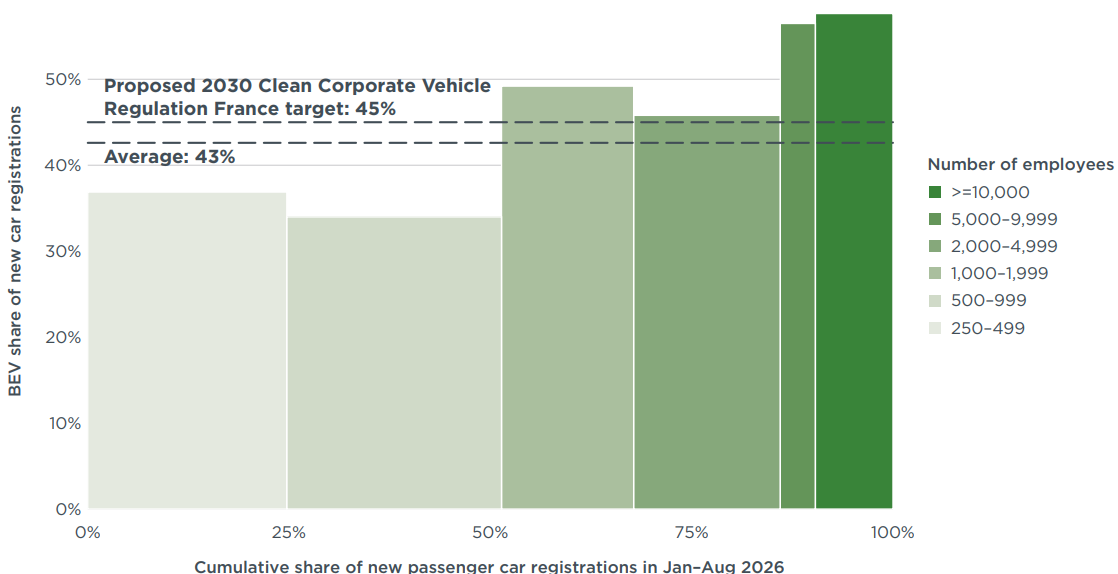
Nota: Los objetivos propuestos en el marco del Reglamento sobre Vehículos Corporativos Limpios se calculan a nivel de Estado miembro (solo para grandes empresas). Para información sobre las fuentes, véase la sección de definiciones, fuentes de datos, metodología e hipótesis.
Los Think Tanks Agora Verkehrswende (Alemania), alinnea (España), ECCO Climate (Italia), el Consejo Internacional para el Transporte Limpio (ICCT), el Instituto Movilidad en Transición (IDDRI-IMT, Francia) y la Asociación para la Nueva Movilidad (PSNM, Polonia) publican mensualmente las emisiones específicas medias de las flotas de vehículos nuevos matriculados el Espacio Económico Europeo, generales y por país.
Estos datos permiten hacer seguimiento de la brecha de cumplimiento de los fabricantes con respecto a los objetivos de reducción de CO2 (Reglamento 2019/631) fijados para el período 2025-2027 así como la reducción de emisiones de CO₂ de los vehículos nuevos hasta 2035.
alinnea ofrece los datos del informe con un foco particular en España, cuarto mercado automovilístico europeo.
Definiciones, fuentes de datos, metodología y supuestos
Consorcios (Pools) de fabricantes: Los fabricantes de automóviles pueden formar agrupaciones para cumplir conjuntamente con los objetivos de CO₂. En esta publicación, los consorcios se definen de acuerdo con la “M1 pooling list” (turismos) de la Comisión Europea, versión del 23 de diciembre de 2025, y las “Declarations of intent to form Open Pools” del 5 de marzo de 2026, junto con los supuestos que se detallan a continuación. Hasta la fecha, se han declarado dos consorcios cerrados (BMW y Hyundai) y un consorcio abierto (Mercedes-Benz) para el periodo 2025–2027. Además, se ha declarado el consorcio de Tesla para 2026.
A efectos de este análisis, las marcas de vehículos que no forman parte de consorcios declarados se asignaron a fabricantes y se agruparon en pools cerrados basándose en patrones observados en los datos de seguimiento de CO₂ de 2024 publicados por la Agencia Europea de Medio Ambiente. En general, todas las marcas registradas por un mismo fabricante se consolidaron dentro del consorcio cerrado de dicho fabricante (por ejemplo, las marcas Renault y Dacia se asignaron al de Renault). Cuando dos o más fabricantes registraban vehículos bajo una misma marca, se consideró que formaban un consorcio conjunto (por ejemplo, Automobiles Citroën y Stellantis Auto SAS registraron vehículos bajo la marca Citroën y se agruparon en el consorcio de Stellantis). Cuando una única marca era registrada por un único fabricante, no se asumió la existencia de un consorcio (por ejemplo, SAIC).
Además, se asumió que todos los fabricantes pertenecientes al Grupo Volkswagen formaban un único consorcio cerrado. Las principales marcas incluidas son: consorcio de BMW (BMW, Mini), consorcio de BYD (BYD), consorcio de Hyundai (Hyundai), consorcio de Kia (Kia), vde Mercedes-Benz (Mercedes-Benz, Polestar, Smart, Volvo), consorcio de Renault (Dacia, Renault), consorcio de Stellantis (Citroën, Fiat, Jeep, Opel, Peugeot), consorcio de Tesla (Ford, Honda, Mazda, Suzuki, Tesla), consorcio de Toyota (Toyota) y consorcio de Volkswagen (Audi, Cupra, Porsche, SEAT, Škoda, VW). Nissan y SAIC son grandes fabricantes de turismos que no forman parte de ningún consorcio .
Abreviaturas: CO₂ = dióxido de carbono; g/km = gramos por kilómetro; ZLEV = vehículo de cero y bajas emisiones.
- Alcance técnico: Esta publicación se centra en las nuevas matriculaciones de turismos. Los vehículos eléctricos de batería (BEV) están impulsados exclusivamente por un motor eléctrico, sin ninguna fuente adicional de propulsión. Los vehículos híbridos enchufables (PHEV) combinan un motor de combustión convencional con un sistema de propulsión eléctrica que puede recargarse mediante una fuente de energía externa.
Ámbito geográfico: La normativa europea de CO₂ para fabricantes de vehículos se aplica a todos los países del Espacio Económico Europeo (EEE). Esto incluye a los 27 Estados miembros de la Unión Europea, además de Islandia y Noruega, pero excluye a Liechtenstein.
Los datos sobre nuevas matriculaciones de turismos y cuotas de vehículos eléctricos en esta publicación abarcan todos estos países, con la excepción de Malta. Por su parte, los datos sobre niveles de emisiones de CO₂ excluyen adicionalmente a Bulgaria, Hungría, Rumanía y Eslovenia.
Fuentes de datos: Dataforce (matriculaciones de vehículos nuevos según registros oficiales de los países) y la Agencia Europea de Medio Ambiente (masa de los vehículos y créditos por ecoinnovación). Los valores históricos se actualizan periódicamente para reflejar los datos más recientes disponibles.
Los resultados pueden cambiar con el tiempo: Las matriculaciones y/o los datos de CO₂ pueden ser actualizados de forma retrospectiva por algunas autoridades nacionales de homologación.
Procedimientos de ensayo: Los valores de CO₂ se proporcionan conforme al Procedimiento Mundial Armonizado para Ensayos de Vehículos Ligeros (WLTP).
Mecanismos de cumplimiento flexible: Para facilitar el cumplimiento de los objetivos de CO₂, los fabricantes pueden utilizar diversos mecanismos, entre ellos: (1) las tecnologías de ecoinnovación y (2) los factores ZLEV. En primer lugar, los fabricantes pueden reducir su nivel de CO₂ hasta en 6 g/km mediante la adopción de tecnologías de ecoinnovación. Como estimación conservadora, se ha aplicado el nivel de reducción de emisiones de CO₂ por ecoinnovación registrado en 2024 para cada marca a las matriculaciones de 2025 y 2026. Para más información sobre la metodología empleada, véase: Uwe Tietge et al., Overview and Evaluation of Eco-Innovations in European Passenger Car CO₂ Standards (International Council on Clean Transportation, 2018),
https://theicct.org/publications/eco-innovations-european-passenger-car-co2-standardsEn segundo lugar, si la cuota de vehículos ZLEV de un fabricante supera el 25% (en turismos) o el 17% (en furgonetas), su objetivo de CO₂ se incrementa en el mismo número de puntos porcentuales, hasta un máximo del 5%. Este ajuste se denomina factor ZLEV, mientras que el objetivo previo al ajuste se conoce como objetivo de referencia del fabricante. El objetivo final del fabricante se calcula multiplicando el objetivo de referencia por el factor ZLEV.
Los ZLEV incluyen los vehículos eléctricos de batería (BEV) y aquellos con emisiones de CO₂ iguales o inferiores a 50 g/km (según el ciclo WLTP). Para más detalles sobre el mecanismo del factor ZLEV, véase: Jan Dornoff, CO₂ Emission Standards for New Passenger Cars and Vans in the European Union (International Council on Clean Transportation, 2023),
https://theicct.org/publication/eu-co2-standards-cars-vans-may23/- Objetivos basados en la masa: Para cada fabricante o pool de fabricantes se aplica un objetivo específico de CO₂ para 2026, que depende de la masa media en ensayo WLTP de los vehículos nuevos matriculados. Para esta publicación, se ha asumido que la masa media en ensayo WLTP por fabricante se mantiene igual que en 2024. La masa media en ensayo de 2024 para vehículos BEV y no BEV de cada fabricante se calculó a partir de datos de la Agencia Europea de Medio Ambiente y posteriormente se ponderó en función de sus cuotas de mercado de BEV en 2026. Para más información sobre la metodología empleada, véase: Uwe Tietge et al., CO₂ Emissions from New Passenger Cars in Europe: Car Manufacturers’ Performance in 2024 (International Council on Clean Transportation, 2025), https://theicct.org/publication/co2-emissions-from-new-passenger-cars-in-europe-car-manufacturers-performance-in-2024-dec25/
- Promedio 2025–2027: En lugar de un requisito anual de cumplimiento del objetivo de CO₂ aplicable a partir de 2025, se concedió a los fabricantes la flexibilidad de cumplir en función de la media de sus emisiones de CO₂ durante el período de tres años 2025–2027. Esto significa que los fabricantes pueden superar sus objetivos de CO₂ en uno o más años, siempre que cualquier exceso de emisiones se compense con un sobrecumplimiento equivalente en otros años dentro del período de promedio. Para más detalles sobre esta disposición, véase: International Council on Clean Transportation, Public Comments on the European Commission Proposal to Introduce a 3-Year “Averaging” Provision for the CO₂ Standards Regulation for New Cars and Vans, 2025, https://theicct.org/icct-comments-on-the-european-commission-proposal-to-introduce-a-3-year-averaging-provision-for-the-co2-standards-regulation-for-new-cars-and-vans/
- Flotas corporativas
Se entiende por flota corporativa el conjunto de vehículos propiedad o en régimen de arrendamiento de una entidad jurídica (empresa u organización), en contraposición a los vehículos propiedad de particulares.
Las flotas corporativas incluyen: flotas empresariales tradicionales, vehículos de leasing y alquiler a largo plazo, vehículos de administraciones públicas, servicios de taxi y transporte con conductor, vehículos registrados por concesionarios y fabricantes, vehículos operados por empresas de alquiler de corta duración.
Además, los datos de matriculaciones corporativas utilizados en este informe también incluyen vehículos registrados por personas físicas que actúan en calidad de entidad jurídica.