A medida que se acelera la transición hacia la movilidad electrificada de cero emisiones, el seguimiento del mercado automovilístico se convierte en una referencia útil para evaluar las estrategias de los fabricantes ante los nuevos objetivos de reducción de emisiones.
Con el fin de aportar datos fiables y actualizados al debate público, los Think Tanks Agora Verkehrswende (Alemania), alinnea (España), ECCO Climate (Italia), el Consejo Internacional para el Transporte Limpio (ICCT), el Instituto Movilidad en Transición (IDDRI-IMT, Francia) y la Asociación para la Nueva Movilidad (PSNM, Polonia) publican mensualmente las emisiones específicas medias de las flotas de vehículos nuevos matriculados el Espacio Económico Europeo, generales y por país. Estos datos permiten hacer seguimiento de la brecha de cumplimiento de los fabricantes con respecto a los objetivos de reducción de CO2 (Reglamento 2019/631) fijados para el período 2025-2027 así como la reducción de emisiones de CO₂ de los vehículos nuevos hasta 2035.
alinnea ofrece los datos del informe con un foco particular en España, cuarto mercado automovilístico europeo.
El seguimiento incluye detalles sobre las matriculaciones por tipo de propulsión: vehículos eléctricos de batería (BEV), híbridos enchufables (PHEV), híbridos completos (HEV) e híbridos ligeros (MHEV) y una actualización trimestral sobre: la evolución de la infraestructura de carga, la producción, compra y matriculación de furgonetas y de vehículos eléctricos corporativos.
A través de estas actualizaciones, nuestro objetivo es proporcionar una herramienta útil para fabricantes de automóviles, analistas, administraciones públicas, organizaciones sindicales y ambientales. En definitiva, todas las partes interesadas involucradas en la transición hacia la movilidad de cero emisiones.
El Informe de Evolución del Mercado Automovilístico Europeo se publicará cada mes en la web de alinnea y se distribuye a medios de comunicación y a los miembros de la Comunidad alinnea relacionados con la movilidad eléctrica.
El 31% de los vehículos nuevos matriculados en Europa en septiembre de 2026 fueron eléctricos de batería. Con ello, la cuota media de enero a septiembre de 2026 se sitúa en el 24%, un aumento de 7 puntos porcentuales, o del 45 %, respecto al mismo periodo de 2025.[1] Por su parte, la cuota de mercado de los turismos híbridos enchufables aumentó 1 punto porcentual, hasta alcanzar el 10 %.
Las matriculaciones de turismos convencionales con motor de combustión cayeron 10 puntos porcentuales, hasta una cuota de mercado del 28 % en enero–septiembre de 2026, mientras que los híbridos ligeros y los híbridos completos aumentaron sus cuotas hasta el 24 % y el 14 %, respectivamente, lo que supone un aumento de 1 punto porcentual para cada tipo de vehículo.
Alemania y Francia, los mayores mercados de turismos de Europa, registraron cuotas de mercado de eléctricos de batería del 28% y el 31 %, respectivamente, lo que representa aumentos de 9 y 13 puntos porcentuales en comparación con enero–septiembre de 2025.
Italia, el tercer mercado europeo, registró crecimiento, con cuota de eléctricos de batería del 8%, 3 porcentuales más que en enero–septiembre de 2025. En Polonia, el quinto mercado europeo, la cuota de mercado fue del 5 %, 1 punto porcentual menos que en el mismo periodo del año anterior.
Entre los siete mayores fabricantes de automóviles de Europa, el Grupo BMW registró la mayor cuota de turismos eléctricos de batería en enero–septiembre de 2026, con un 31%, mientras que el Grupo Mercedes-Benz registró el mayor aumento, 10 puntos porcentuales más que en el mismo periodo de 2025. El Grupo Volkswagen, con diferencia el mayor fabricante con una cuota de mercado del 28 %, aumentó en 2 puntos porcentuales tanto su cuota de eléctricos de batería como la de híbridos enchufables. Toyota casi triplicó su cuota de eléctricos de batería, del 4 % al 11 %.
Mercado español
España, el cuarto mercado europeo más grande, también creció. La cuota de mercado de los vehículos eléctricos de batería (VEB) alcanzó el 11% entre enero y septiembre de 2026, 3 puntos porcentuales más que en el mismo periodo de 2025. En septiembre de 2026, la cuota mensual de los BEV llegó al 18%, con 17.644 unidades (+71% respecto a septiembre de 2025). En lo que va de año se han matriculado103.016 BEV, un 39% más.
Los vehículos híbridos enchufables (PHEV) sumaron 120.305 matriculaciones entre enero y septiembre de 2026, un 36% más que el año anterior, y alcanzaron una cuota del 13% (frente al 10% en 2025). En agosto, su cuota mensual fue del 16%, con 14.910 unidades (+40%). En conjunto, eléctricos e híbridos enchufables ya suponen el 24% de las nuevas matriculaciones en España en lo que va de año, seis puntos más que en 2025. En septiembre llegaron al 34%.
Los híbridos convencionales (HEV) crecieron más que ningún otro tipo: 204.202 unidades (+35%) y una cuota del 22%, cinco puntos más que en 2025. Es una de las cuotas más altas de los diez principales mercados europeos, junto con Polonia (24%) y Francia (21%). En septiembre, los HEV subieron un 27% y llegaron al 22% del mercado. Los híbridos ligeros (MHEV) mantuvieron una cuota del 24%, con 222.757 matriculaciones (+9%).
En total, el mercado español sumó 932.886 turismos entre enero y septiembre de 2026, un 7% más que en el mismo periodo de 2025. Solo en septiembre se matricularon 95.942 turismos (+11 %).
Emisiones de CO2 del sector
En el periodo comprendido entre enero de 2025 y septiembrede 2026, las agrupaciones de fabricantes cumplían, en promedio, el objetivo de emisiones de dióxido de carbono (CO2) para 2025–2027.
¹ Ámbito geográfico: En la medida en que lo permiten los datos disponibles, la definición de Europa utilizada en los informes Market Monitor del ICCT se ajusta a la normativa de la UE. Las normas europeas de CO₂ para turismos y furgonetas se aplican a los países del Espacio Económico Europeo (EEE), con la excepción de Liechtenstein. Esto incluye a los 27 Estados miembros de la Unión Europea, además de Islandia y Noruega.
Figura 1
Cuota de vehículos eléctricos de batería entre las nuevas matriculaciones de turismos en Europa
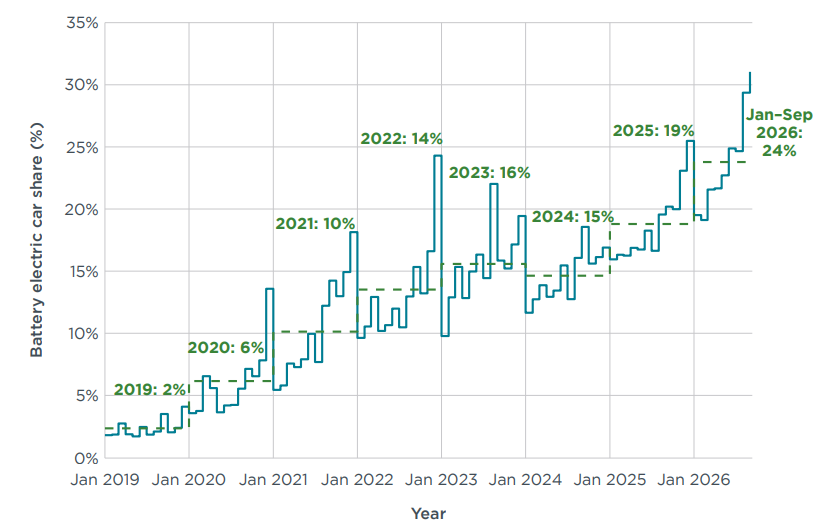
En septiembre de 2026, las matriculaciones de nuevos vehículos eléctricos de batería (BEV) representaron el 31 % de todos los vehículos matriculados. Con ello, la cuota media de BEV en el total de nuevas matriculaciones en Europa se situó en el 24 % en enero–septiembre de 2026, lo que supone un aumento de 7 puntos porcentuales, o del 45%, respecto al mismo periodo de 2025 (véase la Figura 1). La cuota de mercado de los vehículos híbridos enchufables (PHEV) se situó en una media del 10 % en enero–septiembre de 2026.
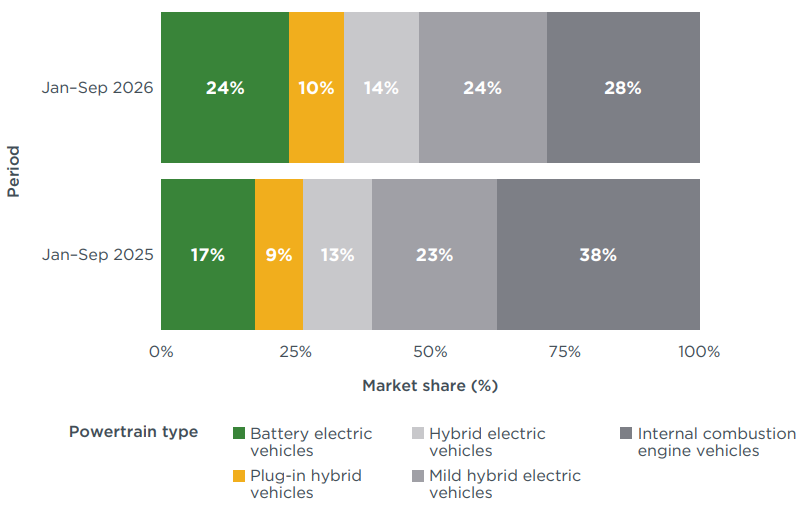
En comparación con el mismo periodo de 2025, los vehículos eléctricos híbridos completos (HEV) y los vehículos eléctricos híbridos ligeros (MHEV) aumentaron su cuota de mercado en 1 punto porcentual cada uno, alcanzando cuotas del 14 % y el 24 %, respectivamente, en enero–septiembre de 2026. Por su parte, los vehículos convencionales con motor de combustión interna (ICEV) representaron el 28% de las nuevas matriculaciones en enero–septiembre de 2026, 10 puntos porcentuales menos que la cuota de mercado del mismo periodo de 2025 (véase la Figura 2).
Figura 2
Cuota de mercado del automóvil nuevo en Europa por tipo de sistema de propulsión, enero-septiembre de 2026 frente a enero-septiembre de 2025
En comparación con enero–septiembre de 2025, el total de nuevas matriculaciones en enero-septiembre de 2026 aumentó en general en los 10 mayores mercados europeos, con Austria (+12 %) y Polonia (+9 %) a la cabeza. El total de nuevas matriculaciones disminuyó en los Países Bajos (−2 %) y Bélgica (−1 %; véase la Tabla A55 del Anexo).
En cuanto a las nuevas matriculaciones de BEV en enero–septiembre de 2026, Alemania y Francia —los mayores mercados de turismos de Europa— alcanzaron cuotas de mercado de BEV del 28% y el 31%, respectivamente. Esto representa aumentos de 9 y 13 puntos porcentuales, respectivamente, en comparación con el mismo periodo de 2025.
Italia y España, el tercer y cuarto mercado, registraron ambos aumentos de 3 puntos porcentuales en enero–septiembre de 2026, hasta alcanzar cuotas de BEV del 8 % y el 11 %, respectivamente.
Los países nórdicos lideraron Europa en cuota de matriculaciones de BEV, con Noruega y Dinamarca alcanzando cuotas del 98% y el 82%, respectivamente, en enero–septiembrede 2026, seguidas de Finlandia (51%), Islandia (50%) y Suecia (44%). Los Países Bajos (42%), Bélgica (39%), Francia (31%), Luxemburgo (31%), Alemania (28%), Portugal (26%), Austria (26%) e Irlanda (26%) registraron cuotas de BEV del 25 % o superiores (Figura 3). En enero–septiembre de 2026, Dinamarca registró el mayor crecimiento de todos los países en cuota de mercado de BEV (+16 puntos porcentuales) en comparación con el mismo periodo de 2025. Entre los diez mayores mercados, destacó Francia, con un aumento de 13 puntos porcentuales. Polonia fue el único mercado en el que la cuota de eléctricos de batería disminuyó (−1 punto porcentual).
Figura 3
Cuota de mercado de coches nuevos en Europa por país y tipo de motorización, enero-septiembre de 2026
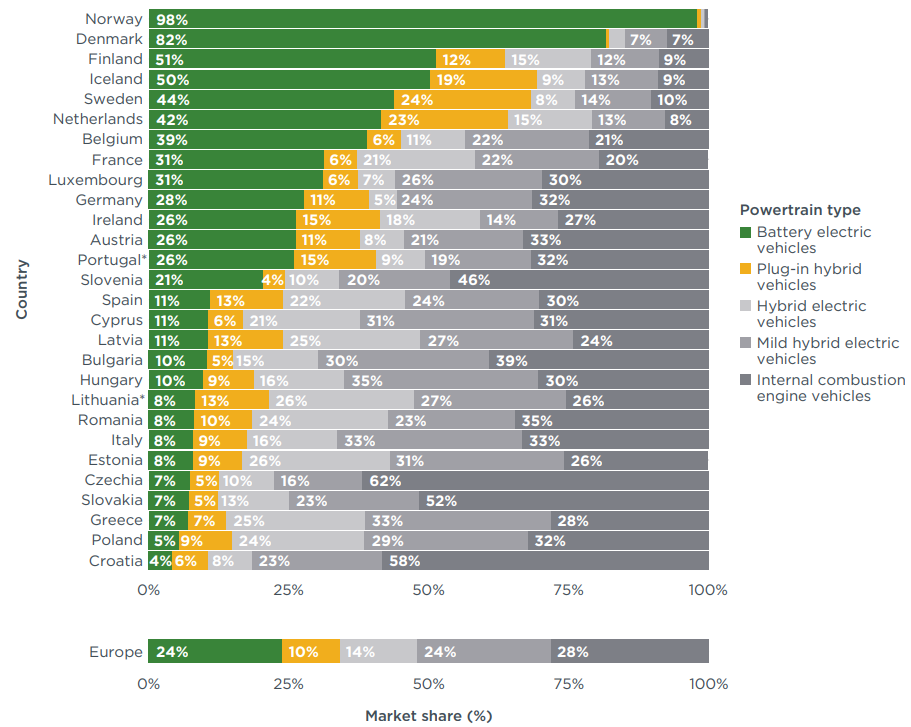
(*): Los datos de Portugal y Croacia abarcan únicamente de enero a junio de 2026, mientras que los de Suecia abarcan solo de enero a mayo de 2026.
En cuanto a otros tipos de propulsión en los 10 mayores mercados europeos, las cuotas de PHEV más altas se registraron en Suecia (24%) y los Países Bajos (23 %) en enero–agosto de 2026. Polonia (24 %), España (22 %) y Francia (21 %) registraron las cuotas de HEV más altas, mientras que la mayor cuota de MHEV correspondió a Italia, con un 33 %, seguida de Polonia, con un 29 %.
Según la normativa de la UE, los fabricantes de automóviles están obligados a reducir progresivamente las emisiones de CO2 de los turismos nuevos hasta 2035. El valor objetivo actual se aplica a cada año de 2025 a 2029. No obstante, el cumplimiento de los objetivos se evaluará por primera vez a finales de 2027 y tendrá en cuenta las emisiones medias de CO2 de las flotas de turismos nuevos durante el periodo 2025–2027. Los fabricantes pueden combinar sus resultados en emisiones a lo largo de estos 3 años mediante acuerdos de agrupación (agrupaciones de fabricantes) y pueden utilizar créditos de cumplimiento obtenidos por la venta de vehículos de emisión cero y de baja emisión (ZLEV, por sus siglas en inglés), así como por la implantación de ecoinnovaciones (es decir, tecnologías que logran ahorros reales de CO2 superiores a los medidos en el ciclo de ensayo normalizado durante la homologación de tipo). Aumentar la cuota de turismos eléctricos de batería es la principal estrategia de los fabricantes para lograr estas reducciones y evitar sanciones.
En enero–septiembre de 2026, las emisiones de CO2 de los fabricantes se situaron en una media de 90 g CO2/km incluidos los créditos por ecoinnovaciones. El objetivo medio para 2026 era de 94 g CO2/km, 2 g CO2/km por encima del objetivo de referencia antes de aplicar el factor ZLEV. Por tanto, los fabricantes se situaban, en promedio, 4 g CO2/km por debajo de su objetivo para 2026 (véase la Tabla A2 del Anexo). Para el periodo completo de referencia, de enero de 2025 a septiembre de 2026, las emisiones ajustadas se situaron en 93 g CO2/km. El objetivo medio para el periodo 2025–2027 también fue de 93 g CO2/km, teniendo en cuenta la flexibilidad del factor ZLEV. Por tanto, las agrupaciones de fabricantes también cumplían, en promedio, el objetivo para el periodo 2025–2027 (véase la Tabla A3 del Anexo).
Para el periodo de referencia completo de enero de 2025 a septiembre de 2026, la agrupación BYD (48 g CO2/km por debajo), la agrupación Tesla (11 g CO2/km por debajo), la agrupación Porsche (6 g CO2/km por debajo), la agrupación Kia (5 g CO2/km por debajo), la agrupación Mercedes-Benz y Nissan (4 g CO2/km por debajo cada una), las agrupaciones BMW y Toyota (3 g CO2/km por debajo cada una) y la agrupación Renault (1 g CO2/km por debajo) iban camino de cumplir sus objetivos para 2025–2027. En conjunto, estas agrupaciones representaron casi la mitad de las nuevas matriculaciones en enero–septiembre de 2026. La agrupación Volkswagen, con la mayor cuota de mercado (26 %), siguió siendo la más alejada de su objetivo, al superarlo en 6 g CO2/km.
Figura 4
Distancia promedio a los objetivos de CO₂ para el período 2025-2027 para los grupos de fabricantes y los fabricantes individuales
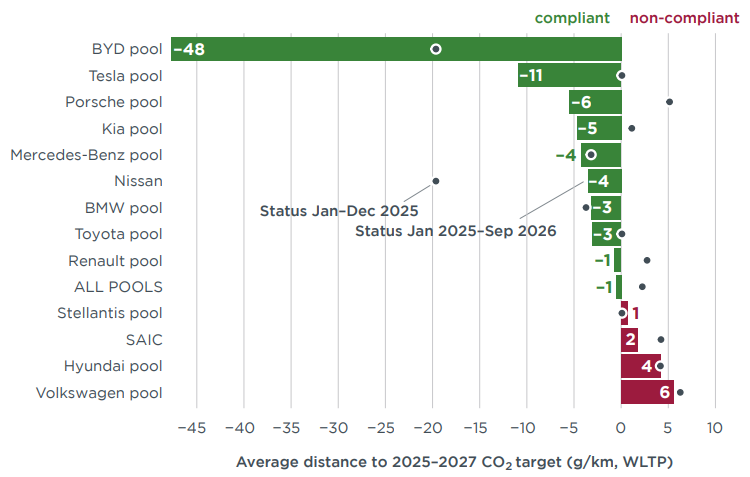
Nota: Los valores de emisiones incluyen créditos de cumplimiento. Todos los valores de CO₂ son estimaciones según el Procedimiento de prueba armonizado mundial para vehículos ligeros (WLTP). Solo se muestran los grupos de fabricantes y los fabricantes individuales con al menos un 1 % de cuota de mercado en 2025. Consulte la sección sobre definiciones, fuentes de datos, metodología y supuestos para obtener más información.
Las agrupaciones Porsche y Tesla registraron las mayores cuotas de matriculaciones de BEV en el mes de septiembre de 2026, con un 79% y un 58%, respectivamente. Las agrupaciones Kia (44%), Mercedes-Benz (43%), BYD (37%) y BMW (36%) también superaron la media europea del 31%. Nissan (17 %) y la agrupación Toyota (13 %) registraron las cuotas de BEV más bajas en septiembre (véase la Tabla A1 del Anexo).
En cuanto a las marcas individuales con cuotas de mercado del 1 % o superiores en 2026, Tesla y BYD presentaron el mayor sobrecumplimiento a finales de septiembre de 2026, con 92 g CO2/km y 73 g CO2/km, respectivamente, por debajo de sus objetivos medios proyectados a nivel de marca para 2025–2027, seguidas de Volvo (28 g CO2/km por debajo), Mini (18 g CO2/km por debajo) y Cupra (16 g CO2/km por debajo). Nissan (24 g CO2/km por encima), SEAT (23 g CO2/km por encima), Mazda (21 g CO2/km por encima), Dacia (14 g CO2/km por encima), Mercedes-Benz y Audi (13 g CO2/km por encima cada una) presentaron las mayores brechas respecto a su objetivo (véase la Tabla A4 del Anexo).
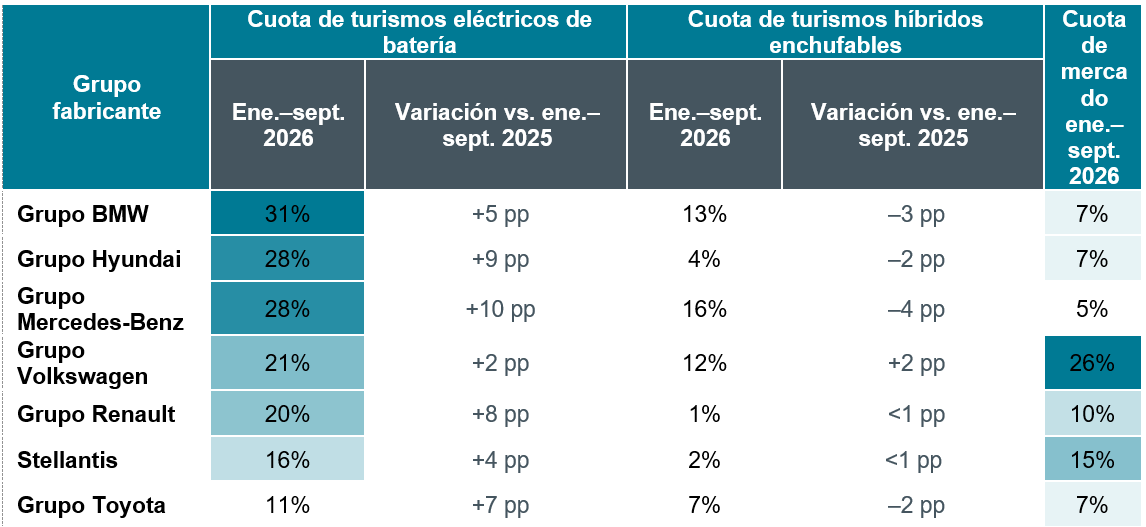
Entre los mayores fabricantes, el Grupo BMW registró la mayor cuota de BEV en enero–septiembre de 2026, con un 31%, 5 puntos porcentuales más que en enero–septiembre de 2025, mientras que el Grupo Mercedes-Benz registró el mayor crecimiento (+10 puntos porcentuales). Los grupos Hyundai y Renault aumentaron sus cuotas de BEV en 9 y 8 puntos porcentuales, respectivamente, mientras que el Grupo Toyota casi triplicó su cuota, del 4 % al 11 % (Tabla 1). El Grupo Volkswagen, con una cuota de mercado total del 26 % en enero–septiembre de 2026, aumentó sus cuotas de BEV y PHEV en 2 puntos porcentuales cada una respecto al mismo periodo de 2025, mientras que los demás fabricantes registraron descensos o no variaron sus cuotas de PHEV.
Tabla 1
Cuota de mercado de los coches eléctricos de batería e híbridos enchufables de los siete principales grupos de fabricantes, enero-septiembre de 2026.
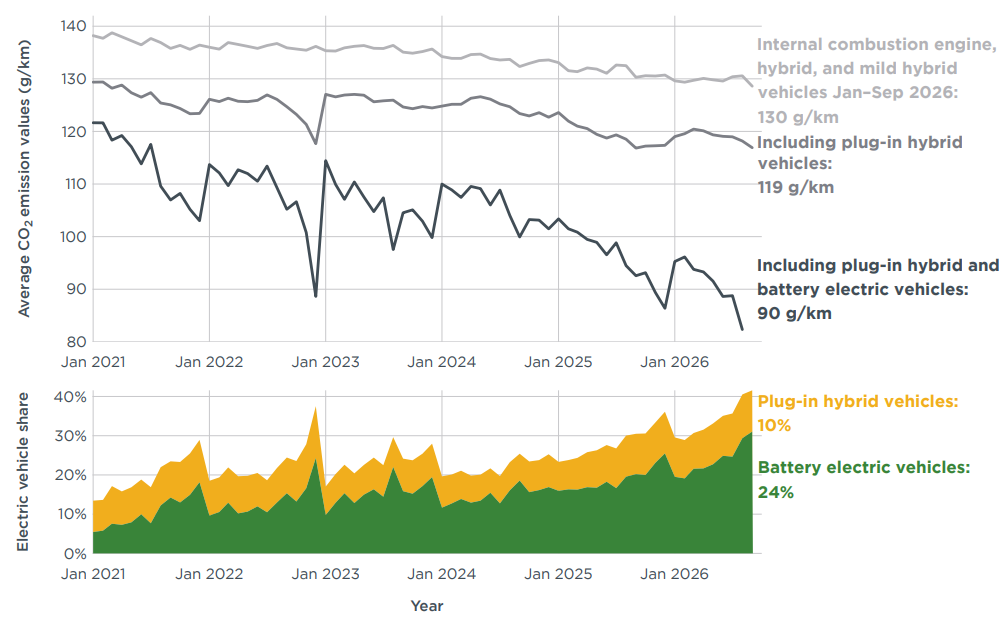
De todos los tipos de propulsión, los turismos eléctricos de batería son los que tienen mayor potencial para reducir las emisiones medias de CO2 de la flota. Si solo se consideran las nuevas matriculaciones de ICEV (incluidos HEV y MHEV), las emisiones de CO2 se situaron en una media de 130 g CO2/km en enero–septiembre de 2026. Al incluir los PHEV, la media se redujo a 119 g CO2/km, mientras que la creciente cuota de mercado de los BEV redujo las emisiones medias de CO2 en otros 29 g CO2/km en enero–septiembre de 2026 (véase la figura 5).
Figura 5
Emisiones medias de CO₂ de los vehículos con motor de combustión interna matriculados recientemente y reducciones de las emisiones medias de la flota asociadas a la inclusión de sistemas de propulsión electrificados
² Marie Rajon Bernard et al., The EV Transition Check: Measuring Progress towards Zero-Emission for Passenger Cars in the European Union (International Council on Clean Transportation, 2025), https://theicct.org/publication/ev-transition-check-sep25/.
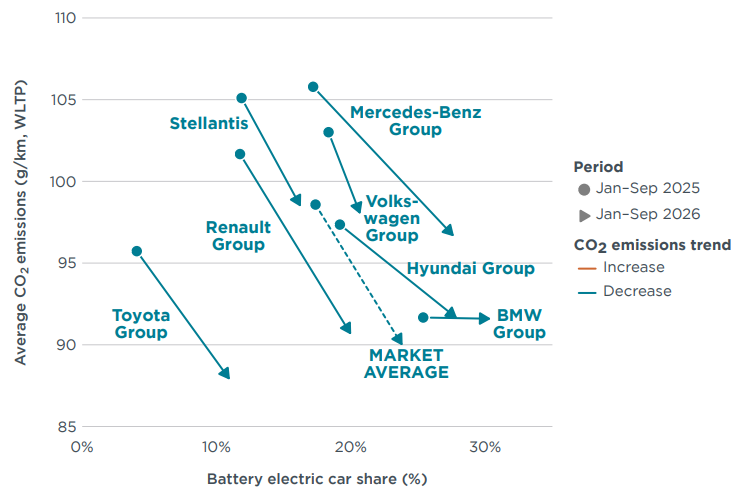
Al analizar la relación entre la cuota de turismos eléctricos y las emisiones medias de CO2 en enero–septiembre de 2026, el Grupo Mercedes-Benz destacó entre los principales fabricantes de Europa por registrar algunas de las emisiones medias más altas, pese a tener también una de las mayores cuotas de BEV. Esto se debió en gran medida a las elevadas emisiones medias de CO2 de los sistemas de propulsión no electrificados del Grupo, que se situaron en torno a 159 g CO2/km en enero–septiembre de 2026, el nivel más alto entre los mayores grupos fabricantes de Europa. En cambio, el Grupo Toyota, que ha apostado por los sistemas de propulsión híbridos, registró unas emisiones medias de CO2 inferiores a su objetivo para 2026 en enero–septiembre de 2026, pese a mantener la menor cuota de vehículos eléctricos.
Entre los principales fabricantes de Europa, el Grupo BMW fue el único grupo fabricante cuyas emisiones aumentaron en enero-septiembre de 2026 respecto al año anterior. Este retroceso se debió en parte a un cambio en las emisiones registradas de los PHEV hacia niveles más realistas, como consecuencia de la corrección, a principios de año, por parte de la Comisión Europea de la proporción de conducción eléctrica supuesta para la homologación de tipo. No obstante, también refleja una tendencia observada en ciclos anteriores de objetivos de CO2: sin objetivos anuales intermedios, los fabricantes suelen reducir sus esfuerzos de reducción de CO2 una vez alcanzado el objetivo de emisiones fijado, en lugar de aprovechar el impulso para alcanzar el siguiente objetivo en una trayectoria de reducción continua (véase la Figura 6).
Figura 6
Emisiones medias de CO₂ de la flota en comparación con la cuota de vehículos eléctricos por grupo de fabricantes, enero-septiembre de 2026 frente a enero-septiembre de 2025
³ Sonsoles Díaz et al., CO₂ Emissions from New Passenger Cars in Europe: Car Manufacturers’ Performance in 2024 (International Council on Clean Transportation, 2025), https://theicct.org/publication/co2-emissions-from-new-passenger-cars-in-europe-car-manufacturers-performance-in-2024-dec25/.
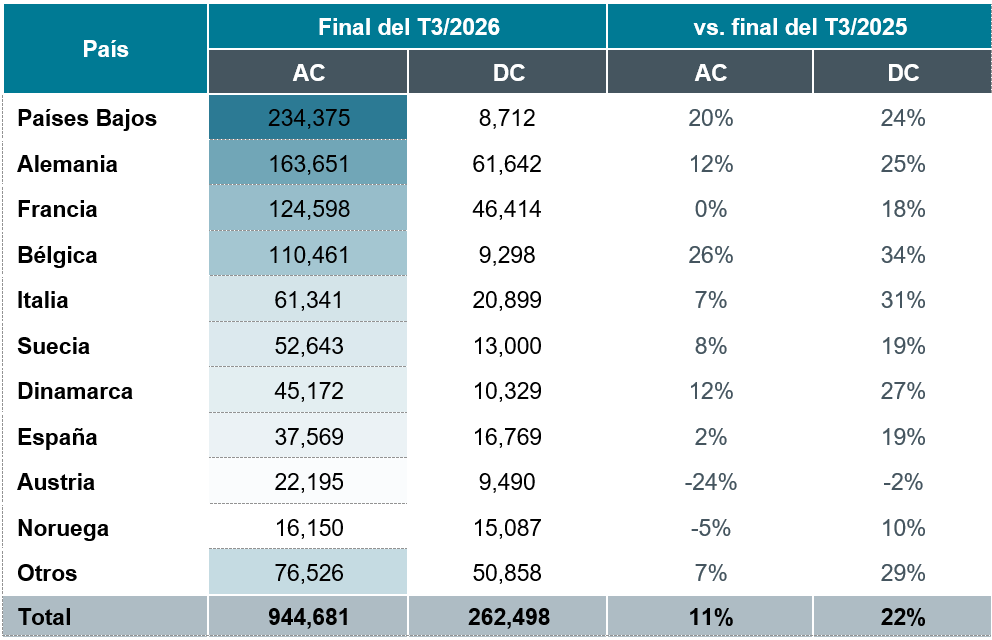
El despliegue de la infraestructura de recarga pública avanza de forma constante en Europa. A finales del tercer trimestre (T3) de 2026 se habían instalado en Europa más de 1,20 millones de puntos de recarga públicos, frente a unos 1,07 millones a finales del T3 de 2025. En el caso de la recarga en corriente alterna (AC), esto supone un aumento del 11 % desde finales del T3 de 2025, mientras que los puntos de recarga en corriente continua (DC) crecieron aún más, un 22 % desde finales del T3 de 2025. A finales de septiembre de 2026, aproximadamente el 78 % de los puntos de recarga públicos de Europa suministraban AC, y el 22 % restante, DC.
Entre los 10 mercados con mayor número de puntos de recarga instalados, Bélgica registró el mayor crecimiento de puntos de recarga DC a finales del T3 de 2026 (+34 %) respecto a finales del T3 de 2025, seguida de Italia (+31 %) y Dinamarca (+27 %). Con un +26 %, Bélgica también registró el mayor crecimiento de puntos de recarga AC (Tabla 2).
Tabla 2
Número de puntos de recarga de acceso público por país y potencia
Nota: Para más detalles, véase la sección de definiciones, fuentes de datos, metodología e hipótesis.
A finales del T3 de 2026 había instalados en Europa, de media, unos 10,1 puntos de recarga de acceso público equivalentes a 22 kW por cada mil turismos y furgonetas en circulación, frente a 8,0 a finales del T3 de 2025 (Figura 7). Con unos 47 puntos de recarga de acceso público equivalentes a 22 kW por cada mil turismos y furgonetas, Dinamarca lideró Europa en infraestructura de recarga, seguida de Noruega (43), Suecia (33) y Bélgica (26). Italia (4) y España (4) se situaron por debajo de la media europea de puntos de recarga de acceso público.
Figura 7
Puntos de recarga de acceso público equivalentes a 22 kW instalados por cada mil turismos y furgonetas, por potencia y país, a finales del T3 de 2026
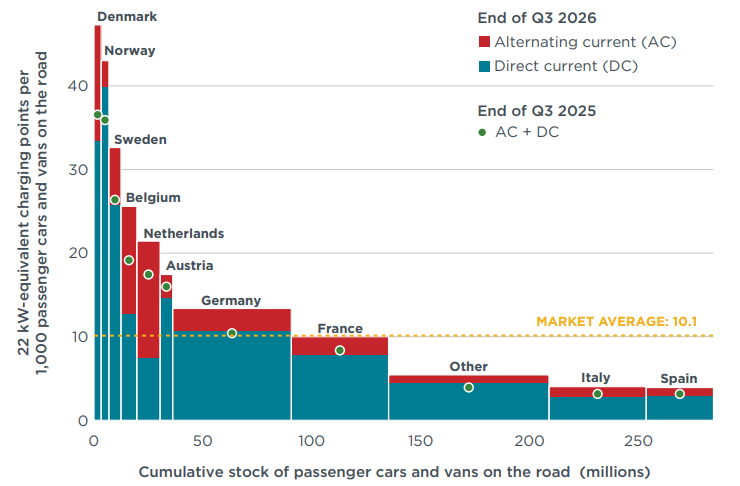
Nota: El ancho de las barras corresponde a las estimaciones del parque de turismos y furgonetas a finales de 2025. Se utiliza la equivalencia a 22 kW para tener en cuenta las distintas potencias y permitir la comparación entre países y a lo largo del tiempo, con independencia de la adopción de vehículos eléctricos.
Los Think Tanks Agora Verkehrswende (Alemania), alinnea (España), ECCO Climate (Italia), el Consejo Internacional para el Transporte Limpio (ICCT), el Instituto Movilidad en Transición (IDDRI-IMT, Francia) y la Asociación para la Nueva Movilidad (PSNM, Polonia) publican mensualmente las emisiones específicas medias de las flotas de vehículos nuevos matriculados el Espacio Económico Europeo, generales y por país.
Estos datos permiten hacer seguimiento de la brecha de cumplimiento de los fabricantes con respecto a los objetivos de reducción de CO2 (Reglamento 2019/631) fijados para el período 2025-2027 así como la reducción de emisiones de CO₂ de los vehículos nuevos hasta 2035.
alinnea ofrece los datos del informe con un foco particular en España, cuarto mercado automovilístico europeo.
Definiciones, fuentes de datos, metodología y supuestos
Consorcios (Pools) de fabricantes: Los fabricantes de automóviles pueden formar agrupaciones para cumplir conjuntamente con los objetivos de CO₂. En esta publicación, los consorcios se definen de acuerdo con la “M1 pooling list” (turismos) de la Comisión Europea, versión del 23 de diciembre de 2025, y las “Declarations of intent to form Open Pools” del 5 de marzo de 2026, junto con los supuestos que se detallan a continuación. Hasta la fecha, se han declarado dos consorcios cerrados (BMW y Hyundai) y un consorcio abierto (Mercedes-Benz) para el periodo 2025–2027. Además, se ha declarado el consorcio de Tesla para 2026.
A efectos de este análisis, las marcas de vehículos que no forman parte de consorcios declarados se asignaron a fabricantes y se agruparon en pools cerrados basándose en patrones observados en los datos de seguimiento de CO₂ de 2024 publicados por la Agencia Europea de Medio Ambiente. En general, todas las marcas registradas por un mismo fabricante se consolidaron dentro del consorcio cerrado de dicho fabricante (por ejemplo, las marcas Renault y Dacia se asignaron al de Renault). Cuando dos o más fabricantes registraban vehículos bajo una misma marca, se consideró que formaban un consorcio conjunto (por ejemplo, Automobiles Citroën y Stellantis Auto SAS registraron vehículos bajo la marca Citroën y se agruparon en el consorcio de Stellantis). Cuando una única marca era registrada por un único fabricante, no se asumió la existencia de un consorcio (por ejemplo, SAIC).
Además, se asumió que todos los fabricantes pertenecientes al Grupo Volkswagen formaban un único consorcio cerrado. Las principales marcas incluidas son: consorcio de BMW (BMW, Mini), consorcio de BYD (BYD), consorcio de Hyundai (Hyundai), consorcio de Kia (Kia), vde Mercedes-Benz (Mercedes-Benz, Polestar, Smart, Volvo), consorcio de Renault (Dacia, Renault), consorcio de Stellantis (Citroën, Fiat, Jeep, Opel, Peugeot), consorcio de Tesla (Ford, Honda, Mazda, Suzuki, Tesla), consorcio de Toyota (Toyota) y consorcio de Volkswagen (Audi, Cupra, Porsche, SEAT, Škoda, VW). Nissan y SAIC son grandes fabricantes de turismos que no forman parte de ningún consorcio .
Abreviaturas: CO₂ = dióxido de carbono; g/km = gramos por kilómetro; ZLEV = vehículo de cero y bajas emisiones.
- Alcance técnico: Esta publicación se centra en las nuevas matriculaciones de turismos. Los vehículos eléctricos de batería (BEV) están impulsados exclusivamente por un motor eléctrico, sin ninguna fuente adicional de propulsión. Los vehículos híbridos enchufables (PHEV) combinan un motor de combustión convencional con un sistema de propulsión eléctrica que puede recargarse mediante una fuente de energía externa.
Ámbito geográfico: La normativa europea de CO₂ para fabricantes de vehículos se aplica a todos los países del Espacio Económico Europeo (EEE). Esto incluye a los 27 Estados miembros de la Unión Europea, además de Islandia y Noruega, pero excluye a Liechtenstein.
Los datos sobre nuevas matriculaciones de turismos y cuotas de vehículos eléctricos en esta publicación abarcan todos estos países, con la excepción de Malta. Por su parte, los datos sobre niveles de emisiones de CO₂ excluyen adicionalmente a Bulgaria, Hungría, Rumanía y Eslovenia.
Fuentes de datos: Dataforce (matriculaciones de vehículos nuevos según registros oficiales de los países) y la Agencia Europea de Medio Ambiente (masa de los vehículos y créditos por ecoinnovación). Los valores históricos se actualizan periódicamente para reflejar los datos más recientes disponibles.
Los resultados pueden cambiar con el tiempo: Las matriculaciones y/o los datos de CO₂ pueden ser actualizados de forma retrospectiva por algunas autoridades nacionales de homologación.
Procedimientos de ensayo: Los valores de CO₂ se proporcionan conforme al Procedimiento Mundial Armonizado para Ensayos de Vehículos Ligeros (WLTP).
Mecanismos de cumplimiento flexible: Para facilitar el cumplimiento de los objetivos de CO₂, los fabricantes pueden utilizar diversos mecanismos, entre ellos: (1) las tecnologías de ecoinnovación y (2) los factores ZLEV. En primer lugar, los fabricantes pueden reducir su nivel de CO₂ hasta en 6 g/km mediante la adopción de tecnologías de ecoinnovación. Como estimación conservadora, se ha aplicado el nivel de reducción de emisiones de CO₂ por ecoinnovación registrado en 2024 para cada marca a las matriculaciones de 2025 y 2026. Para más información sobre la metodología empleada, véase: Uwe Tietge et al., Overview and Evaluation of Eco-Innovations in European Passenger Car CO₂ Standards (International Council on Clean Transportation, 2018),
https://theicct.org/publications/eco-innovations-european-passenger-car-co2-standardsEn segundo lugar, si la cuota de vehículos ZLEV de un fabricante supera el 25% (en turismos) o el 17% (en furgonetas), su objetivo de CO₂ se incrementa en el mismo número de puntos porcentuales, hasta un máximo del 5%. Este ajuste se denomina factor ZLEV, mientras que el objetivo previo al ajuste se conoce como objetivo de referencia del fabricante. El objetivo final del fabricante se calcula multiplicando el objetivo de referencia por el factor ZLEV.
Los ZLEV incluyen los vehículos eléctricos de batería (BEV) y aquellos con emisiones de CO₂ iguales o inferiores a 50 g/km (según el ciclo WLTP). Para más detalles sobre el mecanismo del factor ZLEV, véase: Jan Dornoff, CO₂ Emission Standards for New Passenger Cars and Vans in the European Union (International Council on Clean Transportation, 2023),
https://theicct.org/publication/eu-co2-standards-cars-vans-may23/- Objetivos basados en la masa: Para cada fabricante o pool de fabricantes se aplica un objetivo específico de CO₂ para 2026, que depende de la masa media en ensayo WLTP de los vehículos nuevos matriculados. Para esta publicación, se ha asumido que la masa media en ensayo WLTP por fabricante se mantiene igual que en 2024. La masa media en ensayo de 2024 para vehículos BEV y no BEV de cada fabricante se calculó a partir de datos de la Agencia Europea de Medio Ambiente y posteriormente se ponderó en función de sus cuotas de mercado de BEV en 2026. Para más información sobre la metodología empleada, véase: Uwe Tietge et al., CO₂ Emissions from New Passenger Cars in Europe: Car Manufacturers’ Performance in 2024 (International Council on Clean Transportation, 2025), https://theicct.org/publication/co2-emissions-from-new-passenger-cars-in-europe-car-manufacturers-performance-in-2024-dec25/
- Promedio 2025–2027: En lugar de un requisito anual de cumplimiento del objetivo de CO₂ aplicable a partir de 2025, se concedió a los fabricantes la flexibilidad de cumplir en función de la media de sus emisiones de CO₂ durante el período de tres años 2025–2027. Esto significa que los fabricantes pueden superar sus objetivos de CO₂ en uno o más años, siempre que cualquier exceso de emisiones se compense con un sobrecumplimiento equivalente en otros años dentro del período de promedio. Para más detalles sobre esta disposición, véase: International Council on Clean Transportation, Public Comments on the European Commission Proposal to Introduce a 3-Year “Averaging” Provision for the CO₂ Standards Regulation for New Cars and Vans, 2025, https://theicct.org/icct-comments-on-the-european-commission-proposal-to-introduce-a-3-year-averaging-provision-for-the-co2-standards-regulation-for-new-cars-and-vans/
- Flotas corporativas
Se entiende por flota corporativa el conjunto de vehículos propiedad o en régimen de arrendamiento de una entidad jurídica (empresa u organización), en contraposición a los vehículos propiedad de particulares.
Las flotas corporativas incluyen: flotas empresariales tradicionales, vehículos de leasing y alquiler a largo plazo, vehículos de administraciones públicas, servicios de taxi y transporte con conductor, vehículos registrados por concesionarios y fabricantes, vehículos operados por empresas de alquiler de corta duración.
Además, los datos de matriculaciones corporativas utilizados en este informe también incluyen vehículos registrados por personas físicas que actúan en calidad de entidad jurídica.